
Nacionales
Rafa Marín suma respaldo de fundadores de Morena para buscar coordinación en Cancún
El apoyo se expresó durante un encuentro de agradecimiento realizado en la Región 228 de Cancún, donde distintas figuras del movimiento se reunieron para manifestar su adhesión al aspirante.

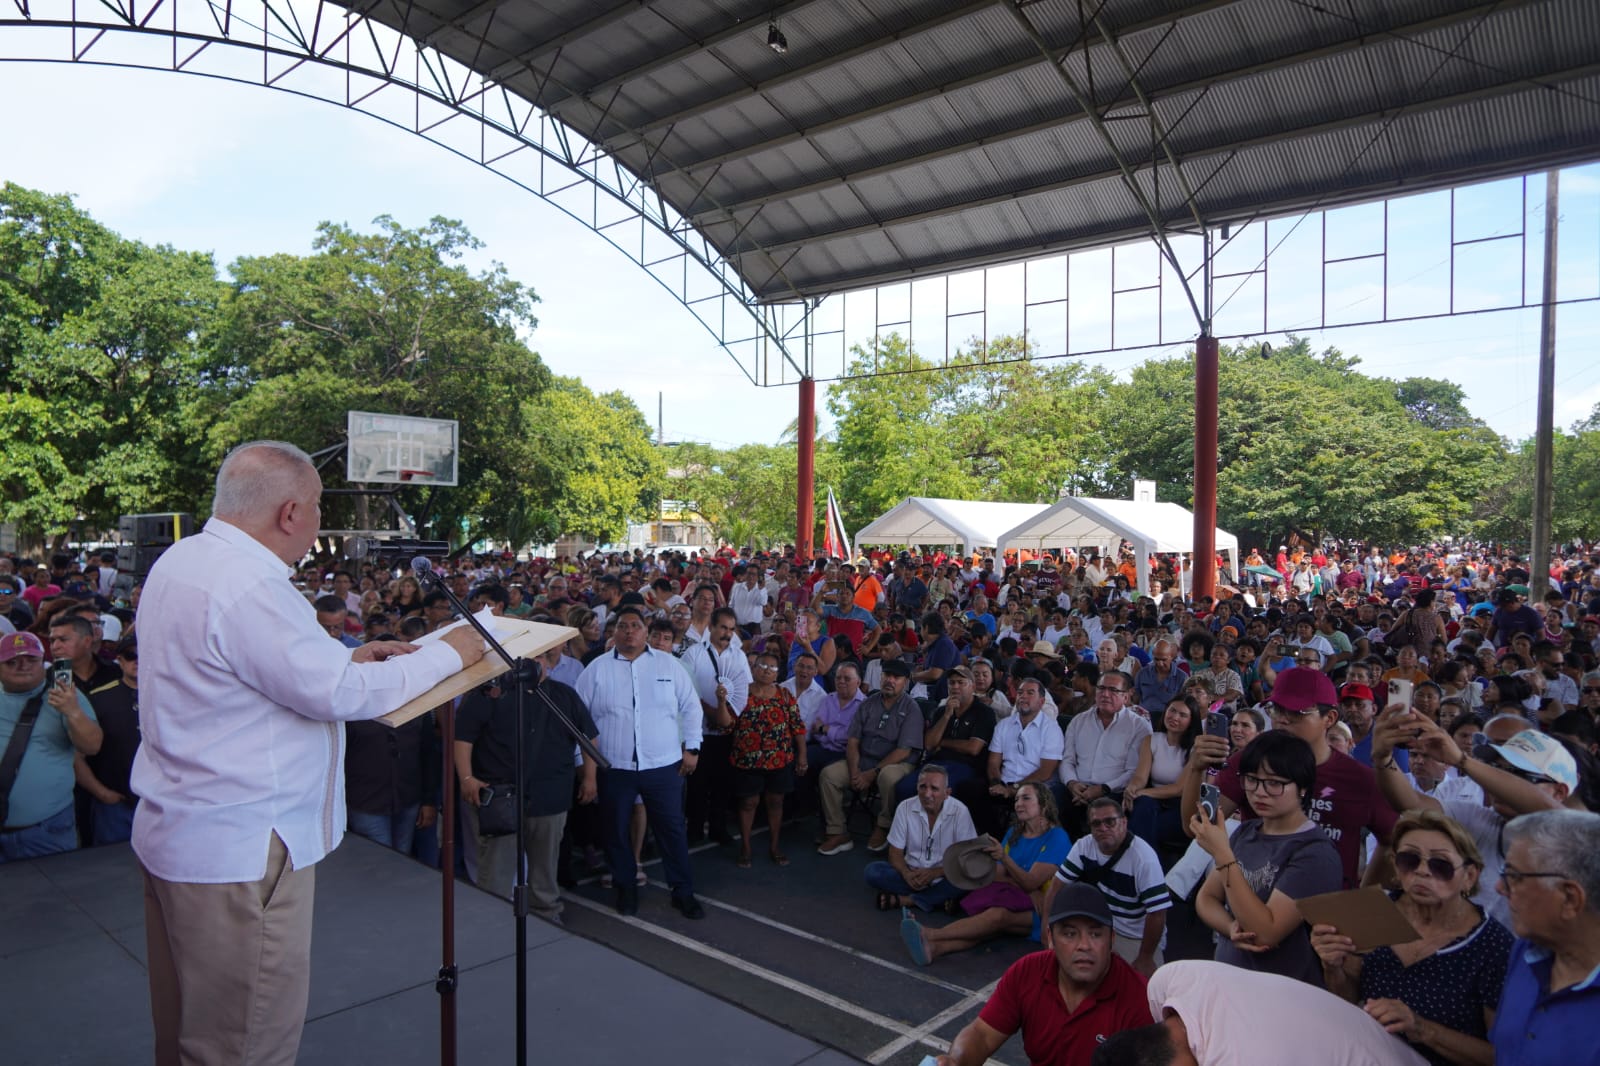
Rafa Marín recibió el respaldo de fundadores de Morena, legisladores, liderazgos sociales y otros aspirantes a la coordinación de los Comités de Defensa de la Transformación en Benito Juárez, Quintana Roo, luego de formalizar su registro para participar en el proceso interno del partido.
El apoyo se expresó durante un encuentro de agradecimiento realizado en la Región 228 de Cancún, donde distintas figuras del movimiento se reunieron para manifestar su adhesión al aspirante.
De acuerdo con el pronunciamiento difundido, entre los asistentes se encontraban diputados locales, integrantes del Congreso y del Senado, así como presidentes municipales con licencia y representantes de las bases morenistas.
Los participantes destacaron la trayectoria política de Marín y su participación en la lucha social junto a Andrés Manuel López Obrador, así como su intervención en los primeros años de Morena.
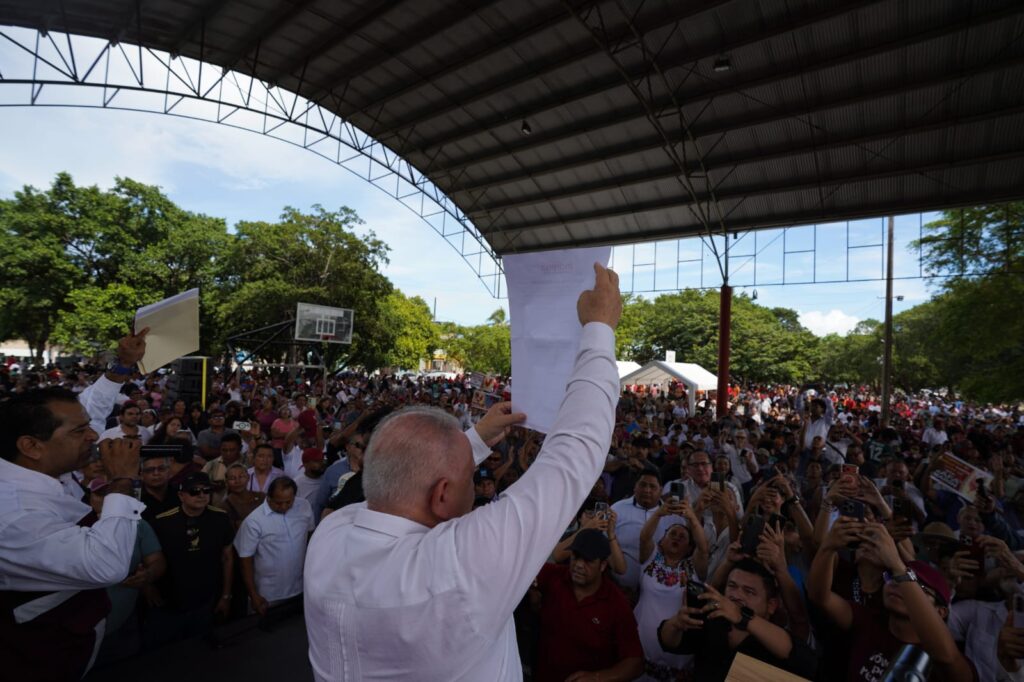
Respaldo desde las bases del movimiento
Durante la reunión, los asistentes plantearon la importancia de mantener la unidad interna del partido y fortalecer su organización territorial en Cancún, uno de los principales centros urbanos de Quintana Roo.
El encuentro reunió tanto a militantes con trayectoria dentro del movimiento como a personas que también habían manifestado interés en participar en el proceso por la coordinación municipal.
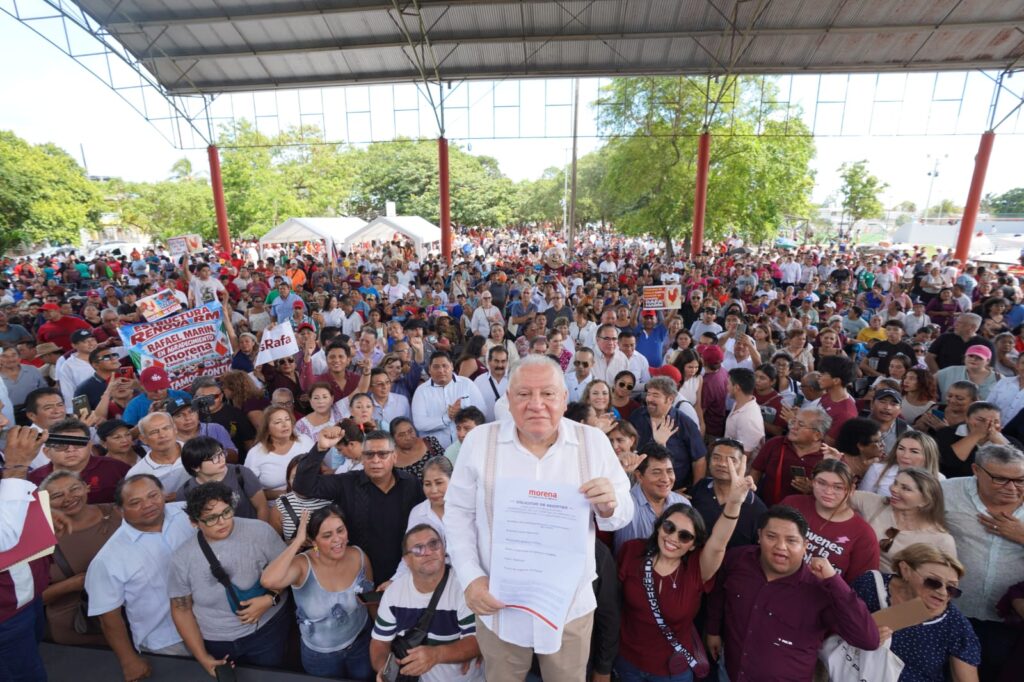
El pronunciamiento presentó esta suma de apoyos como una expresión de cohesión entre distintas corrientes y liderazgos de Morena en Benito Juárez.
Los participantes señalaron que el proyecto local debe mantener los principios con los que surgió el partido y dar continuidad a las políticas sociales impulsadas por la Cuarta Transformación.
Marín afirma que su aspiración es colectiva
En su mensaje, Rafa Marín agradeció el respaldo recibido y sostuvo que su participación en el proceso responde a una decisión colectiva y al diálogo con las bases del movimiento.
“Esta decisión no responde a una aspiración personal, sino a un llamado colectivo nacido desde abajo, de las asambleas y del diálogo con nuestras bases”, expresó.
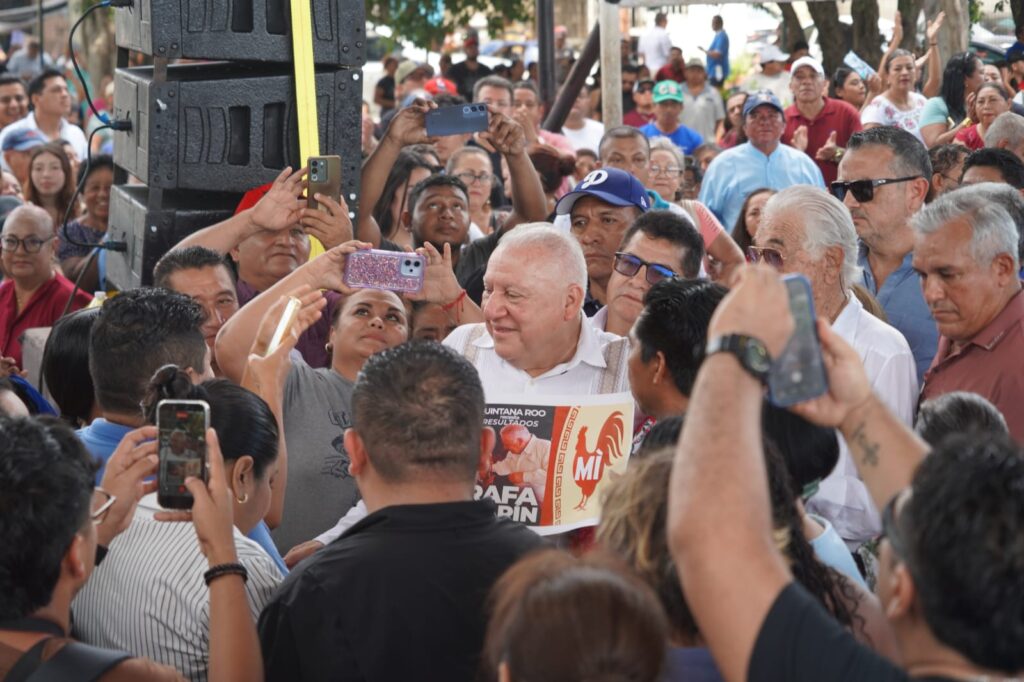
También afirmó que Morena debe mantener abiertas sus puertas a quienes participaron en la construcción del partido y sostuvo que el proyecto debe estar por encima de los cargos públicos.
En ese sentido, planteó que la militancia que acompañó al movimiento desde sus orígenes debe conservar un papel central en las decisiones políticas y en la organización territorial.
Pensiones y becas, entre las prioridades planteadas
Marín señaló que, en Benito Juárez, una de las prioridades debe ser profundizar las políticas sociales asociadas con la Cuarta Transformación.
Entre las acciones que mencionó se encuentran las pensiones para personas adultas mayores, las becas para estudiantes y los apoyos dirigidos a personas con discapacidad.
También destacó el incremento al salario y los programas de apoyo al campo como parte de las medidas que, a su consideración, deben continuar beneficiando a la población.
El aspirante planteó que el objetivo es procurar que estos beneficios lleguen a las familias del municipio y se traduzcan en mejores condiciones de vida.
Llamado a fortalecer la organización territorial
Al cierre del encuentro, Marín convocó a trabajar de manera coordinada en las colonias y calles de Cancún para fortalecer la presencia del movimiento en el municipio.
Asimismo, reiteró su respaldo al proyecto nacional encabezado por la presidenta Claudia Sheinbaum Pardo y mencionó los principios de no mentir, no robar y no traicionar al pueblo como ejes de su planteamiento político.
El respaldo público de fundadores, legisladores y otros aspirantes ocurre en el contexto del proceso interno para definir la coordinación de los Comités de Defensa de la Transformación en Benito Juárez.
Sin embargo, el encuentro y las adhesiones anunciadas no constituyen por sí mismos una designación oficial. La definición de la persona que ocupará la coordinación dependerá del procedimiento interno correspondiente.






Nacionales
Aguacate para exportación: compras deberán cumplir nuevos requisitos fiscales
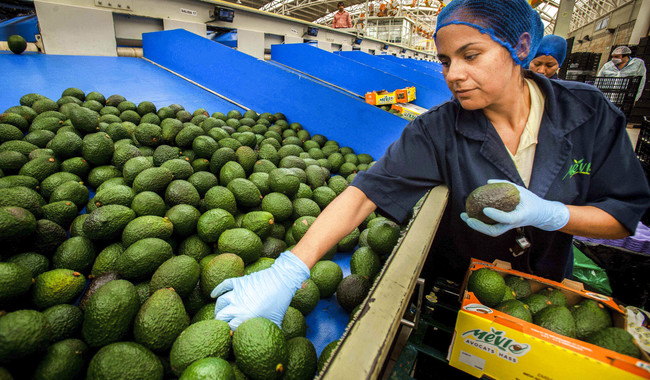
El Servicio de Administración Tributaria (SAT) estableció que las compras realizadas por las empresas empacadoras solo serán deducibles del Impuesto sobre la Renta (ISR) cuando cumplan con los requisitos fiscales y fitosanitarios correspondientes.
Estados
Emiten convocatoria para la selección de Coordinaciones Municipales de la Defensa de la Transformación
La designación de los coordinadores en municipios de 30 entidades federativas del país, entre las que se encuentran Aguascalientes, Baja California, Ciudad de México, Estado de México, Jalisco, Nuevo León, Puebla, Tabasco y Veracruz, entre otras.
Estados
IMSS garantiza servicios médicos; trabajadores votarán aumento salarial del 6.8% este 14 de octubre
El organismo señaló que más de 400 mil trabajadoras y trabajadores registraron su asistencia y laboraron con normalidad, al tiempo que hizo un llamado a mantener libres los accesos a hospitales y clínicas para facilitar el ingreso de pacientes, ambulancias y personas con citas o cirugías programadas.
-

 Mi Verdad Sandy Aguilera6 años hace
Mi verdad sobre zafarrancho en mañanera
-

 Mi Verdad Sandy Aguilera6 años hace
A partir de hoy ya soy Doctora
-

 Mi Verdad Sandy Aguilera6 años hace
Brozo no mientas ! Ni siquiera estabas
-

 Estados5 años hace
AMLO envió condolencias a los familiares de mineros que murieron tras derrumbe en Coahuila
-

 COVID-194 años hace
México registra aumento progresivo de casos de Covid-19, reconoce López-Gatell
-

 Opinión4 años hace
Concluye el Diálogo Consular México-Estados Unidos 2022
-

 Nacionales4 años hace
Turistas dejan derrama económica 16 mil millones de dólares de enero a julio de 2022
-

 Mi Verdad Sandy Aguilera5 años hace
Presenta Estados Unidos nuevas pruebas en contra de Genaro García Luna